貯蓄が3,000万円を超えたら何をすべき?何年暮らせるか・運用方法を徹底解説
2026年10月23日
貯蓄が3,000万円を超えたけれど、このまま預金に置いておいていいのか、運用に回すべきなのか、そもそも老後はこれで足りるのか……。まとまった資産があるからこそ、その扱いに迷う方は少なくありません。
この記事では、3,000万円があれば何年暮らせるのか、年金と合わせて老後は安泰なのかという疑問に答えながら、押さえておきたい注意点と具体的な運用方法を解説します。今ある資産をこれからどう活かすか、その判断材料としてお役立てください。
なお、まとまった資産がある場合でも、すべてを運用に回すのではなく、日常の生活費や万一の備え(生活防衛資金)として手元に残すお金の置き場所を分けることが大切です。
手元に残す普通預金の選択肢としては、UI銀行の「はたらくサイフ(普通預金)」が役立ちます。
「はたらくサイフ(普通預金)」は、給与の受取口座に設定すると優遇金利が適用され、年12回の利息付与や利用者限定クーポンの特典も受けられます。
add-banner-hataraku
※本記事における「貯蓄」とは、金融経済教育推進機構(J-FLEC)が公表する「家計の金融行動に関する世論調査」のデータ(金融資産保有額)に基づき、預貯金だけでなく、株式・投資信託・生命保険などを含めた金融資産全体を指します。
- 金融資産保有額(貯蓄)が3,000万円を超えている世帯の割合は1~2割
- 3,000万円の貯蓄で何年暮らせる?
- 3,000万円の貯蓄で老後は安泰?年金と不足額から検証
- 貯蓄が3,000万円を超えたら知っておきたい2つの注意点
- 3,000万円の貯蓄を活かすおすすめの資産運用方法4選
- 3,000万円の貯蓄は、「守るお金」と「増やすお金」のバランスを意識して管理しよう
金融資産保有額が3,000万円を超えている世帯は、単身世帯・二人以上世帯のどちらで見てもおよそ1〜2割にとどまります。
金融経済教育推進機構(J-FLEC)が公表した「家計の金融行動に関する世論調査2025年」によると、金融資産保有額が3,000万円を超える世帯の割合は、単身世帯で全体の9.6%、二人以上世帯で18.8%という結果でした。
同調査での金融資産保有額の平均額は、単身世帯が919万円、二人以上世帯が1,940万円です。平均額は一部の高額資産世帯に引き上げられやすいことを踏まえても、3,000万円という水準は少数派であることがわかります。
3,000万円の貯蓄があれば何年暮らせるのか、世帯別に目安を見ていきましょう。
単身世帯が3,000万円で暮らせる年数の目安は14.5年
単身世帯の場合、3,000万円で暮らせる年数の目安は14.5年です。
総務省統計局の2025年「家計調査 家計収支編」では、単身世帯(平均年齢58.6歳)の消費支出は、1世帯あたり1ヵ月平均17万3,042円でした。年間で207万6,504円になるため、3,000万円を毎年取り崩していくと14.5年ほど暮らせる計算です。
二人以上世帯が3,000万円で暮らせる年数の目安は8年
二人以上世帯の場合、3,000万円で暮らせる年数の目安は8年です。
同調査によると、二人以上の世帯(平均世帯人員2.87人、世帯主の平均年齢60.7歳)における消費支出は、1世帯あたり1ヵ月平均31万4,001円でした。年間で376万8,012円になるため、3,000万円を毎年取り崩していくと8年ほど暮らせる計算です。
単身世帯より生活費が大きいぶん、同じ3,000万円でも暮らせる年数は短くなります。ただし、これらの計算は「年金や給与などの収入が一切なく、貯蓄のみで生活費の全額をまかなった場合」のシミュレーションです。また、子どもの教育費や住宅ローンの有無によっても必要額は変わるため、あくまで目安としてとらえておきましょう。
3,000万円の貯蓄があれば老後は安泰といえるのか。ここでは夫婦2人世帯を例に、受け取れる年金額や必要な生活費を見ていきましょう。
厚生労働省の資料によると、2026年度の年金額は、男性が平均的な収入(賞与含む月額換算45.5万円)で40年間就業した場合に受け取り始める「夫婦2人分の老齢基礎年金を含む標準的な厚生年金額」で月額23万7,279円です。また、国民年金(老齢基礎年金)を満額受給できる場合は1人あたり月額7万608円です。
一方、生命保険文化センターの調査(2025年度)では、夫婦2人で老後生活を送るうえで必要と考えられている最低の日常生活費は、月額平均23.9万円でした。
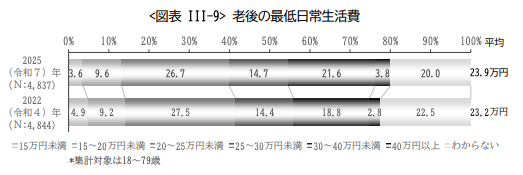
引用:生命保険文化センター「2025(令和7)年度 生活保障に関する調査」
さらに、「老後の最低日常生活費」と「老後のゆとりのための上乗せ額」を合計したゆとりある老後生活費は、夫婦2人で月額平均39.1万円という結果でした。
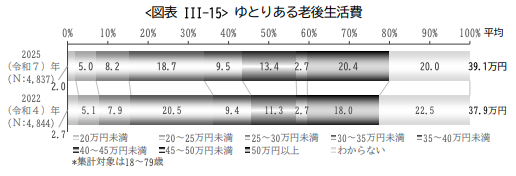
引用:生命保険文化センター「2025(令和7)年度 生活保障に関する調査」
ゆとりある生活費39.1万円と、夫婦2人分の年金額23.7万円を比べると、毎月15.4万円が足りない計算になります。不足分を65歳から20年分積み上げると約3,696万円になるため、3,000万円の貯蓄があれば大部分をまかなえるといえるでしょう。
しかし、老後が30年に及べば不足分はさらに膨らみ、3,000万円では足りなくなります。だからこそ、預金のまま放置せず、一部を運用に回して資産の寿命を延ばす(増やす)視点が重要になってくるのです。
3,000万円という貯蓄は、老後を過ごすうえで心強い金額です。ただし、貯めた後の置き方を意識しないと、せっかくの資産が思わぬリスクにさらされることもあります。ここでは、知っておきたい注意点を2つ紹介します。
注意点1.ペイオフ対策として預け先を分けておく
ペイオフとは、金融機関が破綻したときに、預金保険制度で保護される預金が1金融機関あたり「元本1,000万円までとその利息など」に限られる仕組みのことです。
そのため、預け先の分散は本来、預金が1,000万円を超えた段階から検討しておく必要があります。もし3,000万円を1つの金融機関にまとめて預けていると、上限を超えた2,000万円分は万一の際に一部カットされるおそれがあります。
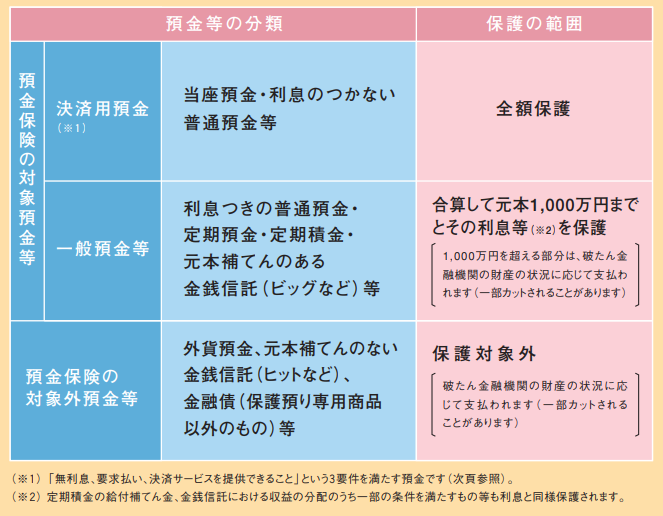
特に3,000万円というまとまった資金をお持ちの場合は、万一に備えて複数の金融機関に分散して預けるか、一部を資産運用へ振り分けるなど、計画的な資産管理を心がけましょう。
まとまった預金の具体的な預け先や、実践しやすい分散方法について詳しく知りたい方は、こちらの記事もあわせてご覧ください。
【関連記事】1,000万円以上の預金、みんなはどうしてる?今すぐ実践したい3つの対策を解説!
注意点2.インフレに負けないようお金の置き場所を見直す
預金のまま置いておくと、お金の実質的な価値は少しずつ目減りしていきます。物価が上がると、同じ金額で買えるモノは減ってしまうためです。
総務省の消費者物価指数では、2026年5月の総合指数が前年同月比1.5%上昇しました。2020年を基準とすると、物価は13.5%上昇しています(参考:総務省「2020年基準 消費者物価指数 全国 2026年(令和8年)5月分」)。
一方で、普通預金の金利は前年同月比で年0.071%の増加にとどまり、物価の上昇には追いついていません(参考:日本銀行「主要時系列統計データ表」)。
すべてを投資に回す必要はありません。ただ、当面の生活を支える生活防衛資金を確保したうえで、一部を運用に回し、物価上昇に備えておくことが大切です。
預金で守るだけでは、インフレによって資産が目減りしてしまうおそれがあります。そこで、貯めた3,000万円の一部を運用に回し、「守りながら増やす」という視点を持つことが大切です。ここからは、3,000万円の貯蓄を活かすおすすめの資産運用方法を4つ紹介します。
いずれも、リスクを抑える基本となる「長期・積立・分散」を意識して取り組みましょう。
方法1.税制優遇制度(NISA・iDeCo)を活用する
まず押さえておきたい運用アプローチが、税制優遇制度のあるNISAとiDeCoの活用です。
| NISA(少額投資非課税制度) |
|
| iDeCo(個人型確定拠出年金) |
|
NISAは、年間最大360万円(つみたて投資枠120万円+成長投資枠240万円)まで非課税で投資できます。一方、iDeCoは掛金が全額所得控除になり、所得税・住民税の負担を抑えられます。老後資金を準備しながら節税できるため、NISAと組み合わせると効果的です。
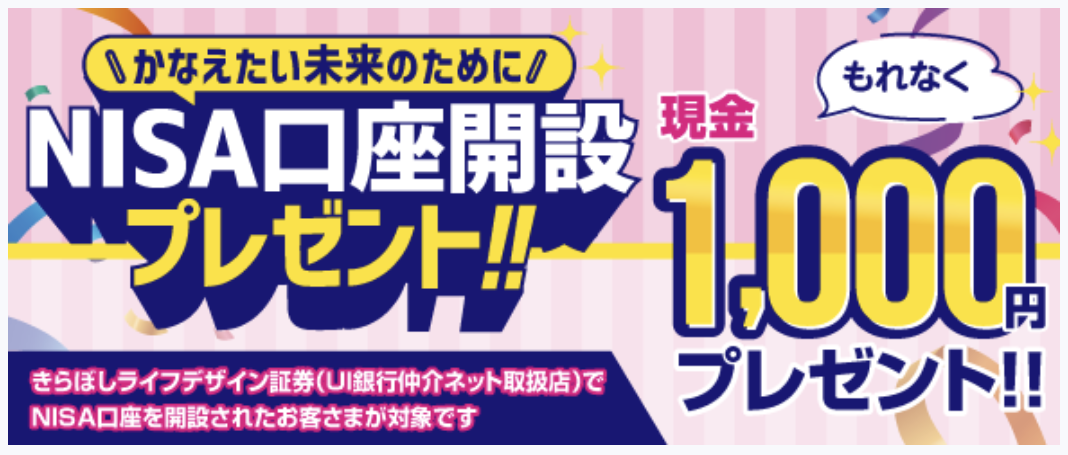
なお、UI銀行を通じて「きらぼしライフデザイン証券」のNISA口座を開設されたお客さま向けに、もれなく現金1,000円をプレゼントするキャンペーンも実施中です(※キャンペーン内容は予告なく変更・終了する場合があります。適用条件などの詳細はリンク先をご確認ください。)
add-banner-nisa
方法2.おまかせ運用サービスを利用する
「自分で商品を選ぶ自信がない」「忙しくて時間をかけられない」という方には、おまかせ型の運用サービスが向いています。
きらぼしライフデザイン証券の「ON COMPASS(オンコンパス)」は、いくつかの質問に答えるだけで、一人ひとりに合った運用プランを提案するサービスです。運用先は世界約70ヵ国・約36,000銘柄に分散されており、世界経済の成長とともに資産を育てられます。
1,000円の少額から始められ、NISAの成長投資枠も利用可能です。プラン提案後の売買はすべて自動で取引され、運用にかかる手数料は年率0.9775%(税込)程度です。
ただし、預金のような元本保証はありません。また、本サービスは投資方針が「値上がり益重視」のお客さま向けであり、「利回り・安定重視」の方には適さない点にご留意ください。
\ 質問に答えるだけのおまかせ運用 /
方法3.値動きの穏やかな商品(債券)で安定的に増やす
大きく減るリスク(価格の上下)を避けて手堅く運用したい方には、株式よりも値動きが穏やかな債券が向いています。
債券は、国や企業にお金を貸して、その利息を受け取りながら、原則として満期になると元本が償還される(戻ってくる)仕組みです。株式に比べて値動きが穏やかなため、まとまった資金がある3,000万円層なら、一定額を割り当てて安定的に利息収入を得られます。ただし、預金とは異なり元本割れするリスクには注意が必要です。
方法4.実物資産(不動産)へ投資してインフレに備える
物価上昇への備えをより重視するなら、不動産投資も候補になります。
不動産投資は、物件を購入して家賃収入や売却益を得る方法です。家賃や物件価格は物価と連動しやすく、インフレに強いとされています。
一方で、入居者が決まらない空室リスクや管理の手間、すぐ現金化しにくい流動性の低さといった注意点もあります。メリットと注意点の両方を踏まえて検討しましょう。
不動産投資をより詳しく知りたい方は、こちらの記事もあわせてご覧ください。
【関連記事】「【不動産投資×東京】不動産と金融のプロが語る「金利のある世界」の長期資産形成術とは」
3,000万円という大切な資産を将来にわたって維持・活用していくには、「守るお金」と「増やすお金」のバランスを意識することが大切です。
とはいえ、すべてを投資に回す必要はありません。まずは日々の生活を支える生活防衛資金をしっかり確保し、無理のない範囲で、自分に合った方法から少しずつ始めてみましょう。
また、手元に残す預金についても、使い道や期間に合わせて口座を使い分けるのがおすすめです。
日々の生活費やいつでも動かせる生活防衛資金の置き場所としては、UI銀行の普通預金口座「はたらくサイフ(普通預金)」が役立ちます。給与の受取口座に設定すると優遇金利が適用され、毎月利息を受け取れます。さらに、特典のクーポンや、他行宛振込・ATM入出金手数料が月最大20回まで無料になる手数料優遇サービスがあるのもうれしいポイントです。
add-banner-hataraku
一方、当面使う予定のないまとまった資金を安全に預けておきたい方には、元本保証で安心のUI銀行「スーパー定期預金」がおすすめです。1ヵ月から5年まで7つの預入期間から選べるため、ペイオフ対策として預け先を分散しながら、普通預金よりも高い金利で着実に利息を得られます。
\ 7つの預入期間から選べる!/
UI銀行「スーパー定期預金」の詳細はこちら
・本記事は2026年10月19日の各種情報に基づいて作成しておりますが、将来の相場や市場環境、制度の改正等を保証するものではありません。
企業プロフィール
株式会社UI銀行
UI銀行は、連携パートナーやきらぼし銀行を始めとしたきらぼしグループ各社と協働し、対面・非対面それぞれの良さを活かした多様なサービスを通じ、お客さまのお金だけでなく、健康や知識、人とのつながりといった見えない資産=「わたし資産」を増やすお手伝いをしていきます。
このページをシェアする


現在のあなたはどんなタイプ?9つのわたし資産の重要度をAIで判定!
あなた自身の多様な資産を知り、わたし資産をふやそう!
わたし資産スコアをためるとガチャ抽選で、プレゼントがもらえる企画を実施中!!