年収2,000万円の手取り額は約6割?家族構成別のシミュレーションとお金を残すために実践したい4つの方法を解説
2026年10月08日
年収2,000万円は十分な高収入に見える水準ですが、実際に手にする金額を見て「思ったより手元に残っていない」と感じている方も多いかもしれません。
本記事では、年収2,000万円の手取り額の目安を家族構成別にシミュレーションし、手元に残るお金が少なく感じる理由を解説します。お金を残すために実践したい4つの方法も紹介していますので、参考にしてください。
なお、UI銀行では、働く方向けの口座「はたらくサイフ(普通預金)」を提供しています。給与受取口座に設定すると優遇金利が適用され、年12回の利息付与や利用者限定クーポンの特典も受けられます。
add-banner-hataraku
- 年収2,000万円の手取り額の目安と割合を解説
- 家族構成別に年収2,000万円の手取り額をシミュレーション!
- 年収2,000万円でも手取り額が少ないと感じる2つの理由
- 年収2,000万円の人がお金を手元に残すために実践したい4つの方法
- 年収2,000万円の手取り額の実態を踏まえ、お金との向き合い方を見直そう
まずは、年収2,000万円の手取り額の目安と割合について見ていきましょう。
年収2,000万円の手取り額の目安は約1,300万円
年収2,000万円の場合、実際の手取り額は約1,299万円~1,356万円が目安となります。金額に幅があるのは、扶養家族の有無や各種控除の利用状況によって税負担が異なるためです。
具体的な金額については、後述する「家族構成別に年収2,000万円の手取り額をシミュレーション!」にて詳しく解説します。
年収2,000万円を超える人の割合は全体の約0.6%
国税庁「令和6年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者は5,137万人でした。そのうち、給与収入(年収)が2,000万円を超える人は全体の約0.6%(※)です。
| 2,000万円超 2,500万円以下 | 2,500万円超 | |
| 男性の割合 | 0.4% | 0.6% |
| 女性の割合 | 0.1% | 0.1% |
| 全体の割合 | 0.3% | 0.3% |
※「2,000万円超2,500万円以下」と「2,500万円超」を合算すると、全体で約0.6%となります。
このデータからわかるように、年収2,000万円は国内の給与所得者のなかでもわずか0.6%しかいない、極めて高い水準といえます。しかし、高収入になるほど税金や社会保険料の負担割合も大きくなるため、「思ったほど手元にお金が残らない」と感じる人が多いのも事実です。
年収2,000万円といっても、手取り額は家族構成によって異なります。ここでは、下記の3パターンで実際の手取り額をシミュレーションします。
シミュレーション1.独身世帯の場合
独身世帯の手取り額は、1,298万6,337円です。
| 項目 | 年間金額(目安) |
| 額面年収 | 2,000万円 |
| 所得税 | 376万291円 |
| 住民税 | 159万9,000円 |
| 健康保険料 | 82万1,490円 |
| 厚生年金保険料 | 71万3,700円 |
| 子ども・子育て支援金 | 1万9,182円 |
| 雇用保険料 | 10万円 |
| 差引合計 | 701万3,663円 |
| 手取り額 | 1,298万6,337円 |
※令和8年度の社会保険料率(東京都・協会けんぽ健康保険料率9.85%、厚生年金保険料率18.3%、雇用保険料率0.5%)と所得税・住民税の概算をもとに算出しています。生命保険料控除などの個別控除は含んでいません。実際の手取り額は各種控除の利用状況により異なります。
配偶者控除や扶養控除がないため、無条件で差し引かれる控除は下記の基本的なものに限られます。
- 【独身世帯に適用される控除】
- ● 給与所得控除(195万円)
- ● 基礎控除(所得税58万円・住民税43万円)
- ● 社会保険料控除(165万4,372円)
だからこそ、後述するふるさと納税やiDeCo、NISAを活用して、ご自身で積極的に税負担を軽減していくことが重要です。
シミュレーション2.夫婦二人世帯の場合
夫婦二人世帯(配偶者が専業主婦・主夫の場合)の手取り額は、独身世帯と同じ1,298万6,337円です。
配偶者を扶養していても、年収2,000万円世帯には配偶者控除・配偶者特別控除のいずれも適用されません。国税庁の定めでは、納税者本人の合計所得金額が1,000万円(給与収入のみの場合、年収1,195万円)を超えると、どちらの控除も適用外です。
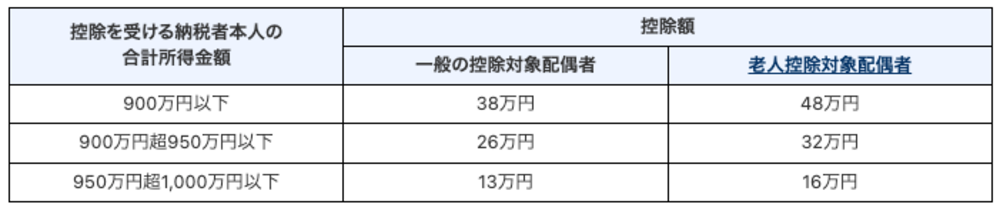
年収2,000万円はこの上限を大きく超えるため、税制上は独身と同等の扱いになります。世帯の手取り額を増やすには、配偶者も働いて収入を得る共働きが有効です。
シミュレーション3.夫婦+子ども二人世帯の場合
先ほどの配偶者控除と違い、扶養控除など子どもに関する控除は年収2,000万円世帯にも適用されます。ただし、手取り額は子どもの年齢によって大きく変わります。
| ケース | 適用控除 | 手取り額 | 独身との差 |
| 子ども二人とも 15歳以下 |
|
1,305万1,876円 | +6万5,539円 |
| 子ども二人とも 16~18歳(高校生) |
|
1,337万3,943円 | +38万7,606円 |
| 子ども二人とも 19~22歳(大学生) |
|
1,356万6,408円 | +58万71円 |
15歳以下の子どもは扶養控除の対象になりませんが、年収850万円超で23歳未満の子を扶養する人などは「所得金額調整控除」を受けられます。子どもが小さくても独身世帯より手取り額が多くなるのは、この控除があるためです。
さらに、子どもが16歳以上になると扶養控除(高校生は一般、大学生は特定)が上乗せされるため、同じ年収2,000万円でも手取り額に数十万円の差が生まれます。控除が最も手厚い大学生(19~22歳)の世帯では、独身世帯と比べて年間約58万円多く手取り額が残る計算です。
年収2,000万円でも「思ったより手元に残らない」と感じる背景には、次の2つの要因があります。
理由1.累進課税による税負担の増加
手取り額が少なく感じる理由は、累進課税によって高所得層ほど税率が重くなるためです。
日本の所得税は「超過累進課税」を採用しており、課税所得が増えるほど段階的に税率が上がります。年収2,000万円層は所得税率33%の区分に入ることが多く、住民税(一律10%)を加えると、合計税率は最大43%に達します。
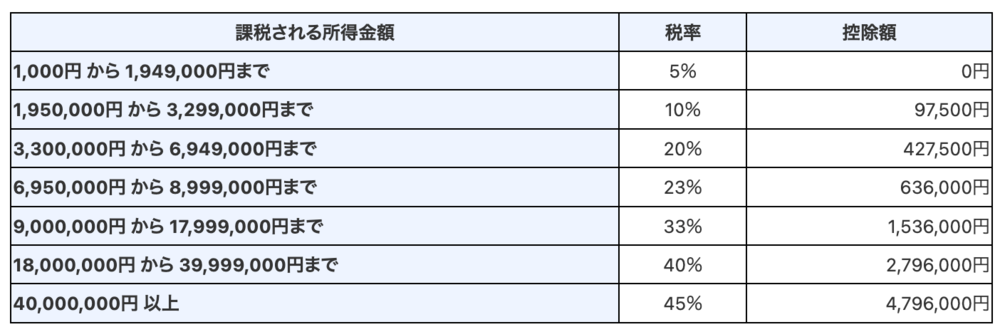
社会保険料も加わると額面と手取り額の差がさらに開き、これが「年収のわりに手元に残るお金が少ない」という実感につながります。
理由2.収入に比例して増える生活費
もう一つの理由は、収入が増えるほど生活費も膨らみやすいことです。高収入になるほど、消費支出も増える傾向があります。
総務省の「家計調査年報(2024年)」によると、二人以上世帯の消費支出は年収階級が上がるほど増加傾向です。年間収入1,115万円以上の世帯では、1ヵ月間の消費支出は490,843円にのぼります。
| 年間収入十分位階級 | 1ヵ月間の消費支出 |
| Ⅰ(~2,790,000円) | 183,729円 |
| Ⅱ(2,790,000~3,360,000円) | 226,121円 |
| Ⅲ(3,360,000~4,020,000円) | 247,846円 |
| Ⅳ(4,020,000~4,800,000円) | 270,136円 |
| Ⅴ(4,800,000~5,600,000円) | 275,052円 |
| Ⅵ(5,600,000~6,480,000円) | 287,873円 |
| Ⅶ(6,480,000~7,570,000円) | 313,177円 |
| Ⅷ(7,570,000~8,850,000円) | 336,689円 |
| Ⅸ(8,850,000~11,150,000円) | 370,964円 |
| Ⅹ(11,150,000円~) | 490,843円 |
参照:e-Stat「家計調査 家計収支編 2024年 第2表 年間収入五分位・十分位階級別1世帯当たり1か月間の収入と支出(二人以上の世帯)」
収入が増えるほど住居費・食費・教育費・生活費などの消費支出も比例して膨らむ傾向にあるため、結果として手元に残せるお金は少なくなりがちです。
税負担が重い年収2,000万円の人ほど、各種控除や非課税制度を活用する効果は大きくなります。ここでは、お金を手元に残すために実践したい4つの方法を紹介します。
方法1.固定費を見直して支出を減らす
家計管理では、まず収入と支出の全体像を把握することが欠かせません。
そのうえで優先して見直したいのが、住居費・通信費・保険料・サブスクリプションといった固定費です。一度見直せば削減効果が継続的に続くため、食費や日用品などを節約するより、手間をかけずに支出を減らせます。
仮に月3~5万円削減できれば、年間で36~60万円を手元に残せます。
方法2.ふるさと納税や控除制度で税負担を軽減する
ふるさと納税は、応援したい自治体に寄付をして所定の手続き(確定申告やワンストップ特例制度)を行うことで、実質自己負担2,000円を除いた寄付金額が所得税・住民税から控除される仕組みです。
この仕組みは、年収が高い人ほど控除の上限額が大きくなります。そのため、年収2,000万円世帯にとっては大きな節税効果が期待できるのです。
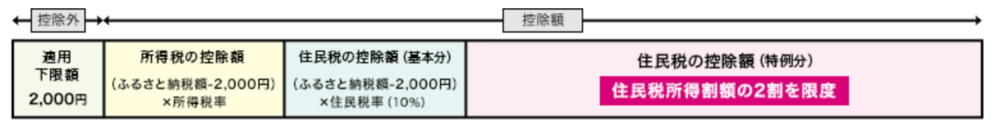
控除上限額は家族構成や他の控除の利用状況によっても異なるため、まずはふるさと納税サイトのシミュレーターでご自身の上限額を確認してみましょう。
また、ふるさと納税以外にも、万が一への備えとして各種保険料を支払っている場合や、多額の医療費がかかった場合には、下記の控除制度を漏れなく申告することで税負担を抑えられます。
| 制度 | 概要 |
| 医療費控除 |
|
| 生命保険料控除 |
|
| 地震保険料控除 |
|
方法3.iDeCo・NISAを使って資産運用する
iDeCoとNISAは、高所得世帯ほど節税効果が大きい制度です。
| iDeCo(個人型確定拠出年金) |
|
| NISA(少額投資非課税制度) |
|
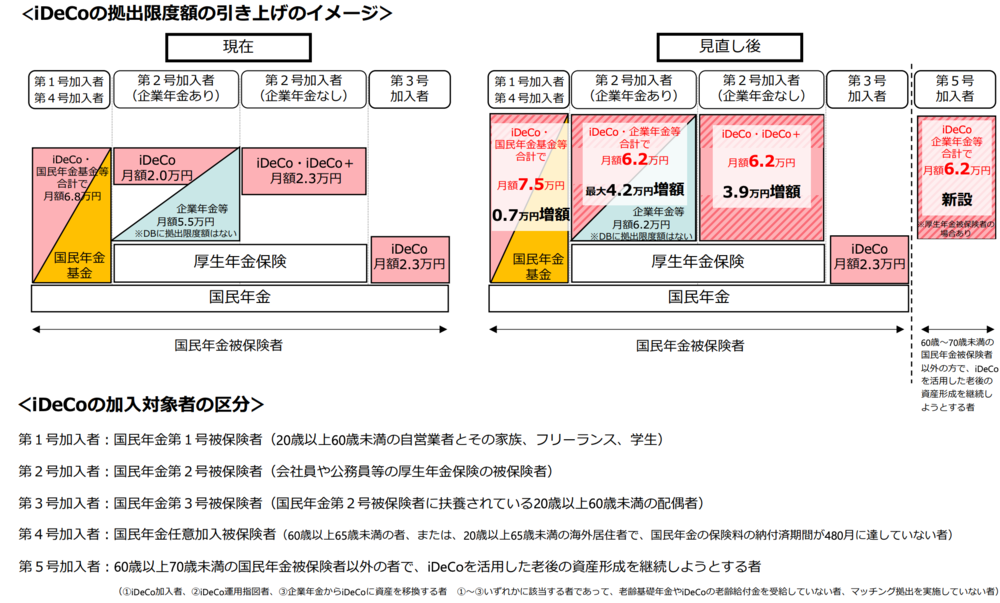
特にiDeCoの「掛金が全額所得控除の対象になる」というメリットは、適用される所得税率が高い年収2,000万円世帯にとって、非常に大きな節税効果をもたらします。企業年金のない会社員の拠出限度額は現在月額2万3,000円ですが、2027年1月(2026年12月の掛金分)から月額6万2,000円に引き上げられる予定です(※今後の法改正等の動向により、内容や時期が変更となる可能性があります)。
一方のNISAは所得控除の対象にはなりませんが、年間最大360万円(つみたて投資枠120万円+成長投資枠240万円)まで非課税で投資できます。ご夫婦それぞれがNISAの口座を開設すれば、世帯で年間720万円・生涯3,600万円まで非課税運用ができます。
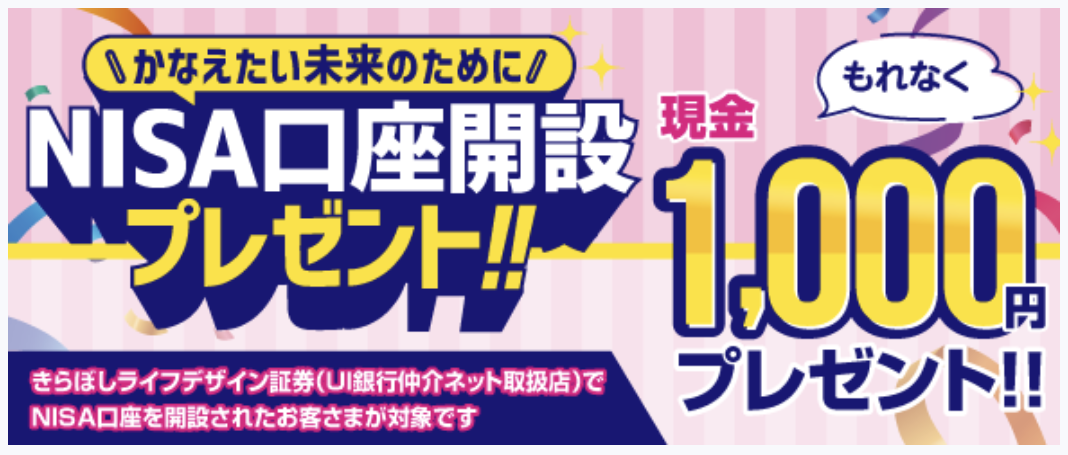
なお、UI銀行を通じて「きらぼしライフデザイン証券」のNISA口座を開設されたお客さま向けに、もれなく現金1,000円をプレゼントするキャンペーンも実施中です(※キャンペーン内容は予告なく変更・終了する場合があります。適用条件などの詳細はリンク先をご確認ください)。
add-banner-nisa
方法4.不動産投資で節税と資産形成を両立する
所得税率が高い年収2,000万円世帯にとって、不動産投資は節税と資産形成を同時に進められる手段として注目されています。
建物の減価償却費を経費として計上できるため、不動産所得が赤字になった場合は給与所得と損益通算(合算して計算)して税負担を軽減することが可能です。ただし、空室リスクや金利上昇リスクもともなうため、物件選定や事業者選びは慎重に行う必要があります。
不動産投資の詳しい内容や、始める前に押さえておきたいポイントは下記の記事で解説しています。あわせてご覧ください。
「【不動産投資×東京】不動産と金融のプロが語る「金利のある世界」の長期資産形成術とは」
年収2,000万円は、給与所得者のなかでもわずか0.6%しかいない極めて高い水準です。しかし、その手取り額は約1,299万円~1,356万円と額面の約6割にとどまります。高い税負担や社会保険料が重くのしかかるうえ、収入に比例して生活費も膨らみやすいため、結果として手元に残せるお金は少なくなりがちです。
だからこそ、固定費の見直し、ふるさと納税や各種控除、iDeCo・NISAや不動産投資といった対策を組み合わせ、手元に残るお金を着実に増やしていくことが大切です。
そこでまず見直したいのが、お金の入り口である給与の受け取り方です。UI銀行の「はたらくサイフ(普通預金)」は、給与の受取口座に設定すると優遇金利が適用され、年12回の利息付与や利用者限定クーポンの特典も受けられます。
add-banner-hataraku

スマートフォンアプリで手続きが完結するため、毎日忙しく働いている方でも手軽に始められます。詳細は下記のボタンよりご確認ください。
\優遇金利として年0.70%(税引前)が適用!/
「はたらくサイフ(普通預金)」の詳細はこちら
・本記事は2026年7月22日の各種情報に基づいて作成しておりますが、将来の相場や市場環境、制度の改正等を保証するものではありません。
add-banner-hataraku
add-banner-megami
add-banner-nisa
add-banner-mamori
企業プロフィール
株式会社UI銀行
UI銀行は、連携パートナーやきらぼし銀行を始めとしたきらぼしグループ各社と協働し、対面・非対面それぞれの良さを活かした多様なサービスを通じ、お客さまのお金だけでなく、健康や知識、人とのつながりといった見えない資産=「わたし資産」を増やすお手伝いをしていきます。
このページをシェアする


現在のあなたはどんなタイプ?9つのわたし資産の重要度をAIで判定!
あなた自身の多様な資産を知り、わたし資産をふやそう!
わたし資産スコアをためるとガチャ抽選で、プレゼントがもらえる企画を実施中!!