年収500万円の女性は少数派?手取りや生活レベルのシミュレーション、お金を貯めるおすすめの仕組み3選を解説
2026年10月23日
ライフイベントや体調などさまざまな理由から、男性に比べて伸び悩むことも多い女性の年収。そのなかで年収500万円を稼ぐ女性は、どのくらい存在するのでしょうか。
本記事では、公的な統計データをもとに、年収500万円の女性の割合や職業、リアルな手取り額に基づく生活費について解説します。堅実な資産形成の方法もご紹介しますので、ぜひご自身のキャリアやライフプランを考えるヒントとしてお役立てください。
将来に備えて資金を準備するなら、お金を計画的に管理できる預金口座を選んでみてはいかがでしょうか。UI銀行の「女神のサイフ(普通預金)」なら、美容やヘルスケアなどに使える限定クーポンをご利用いただきながら、コツコツ貯蓄ができます。
add-banner-megami
- 年収500万円超えの女性は少数派!年齢階層別の平均年収を調査
- 【シミュレーション】年収500万円の女性の手取りと生活レベル
- 年収500万円の女性におすすめのお金を貯める仕組み3選
- 年収500万円になったら、貯蓄や資産運用方針の見直しを
まずは、日本国内において年収500万円を稼ぐ女性がどのくらい存在するのか、客観的なデータで確認してみましょう。
年収500万円超えの女性の割合は約17.7%
国税庁の「令和6年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の女性(約2,212万人)のうち、年収500万円を超える方の割合は下記のとおりです。
- ● 500万円超~600万円以下:約177万人(約8.0%)
- ● 500万円超の合計:約391万人(約17.7%)
年間給与額が500万円を超えるのは、給与所得者の女性全体の約17.7%でした。女性で500万円を超える給与を得ている方は年々増加傾向にあるものの、まだまだ少数派であるといえます。
年齢階層別に見る女性の平均年収|年収500万円の立ち位置は?
同調査によると、1年を通じて勤務した女性全体の「平均給与」は約333万円です。これを便宜上「平均年収」ととらえて年齢階層別に見ても、500万円という数字は全年代の平均を上回る、高い水準であることがわかります。
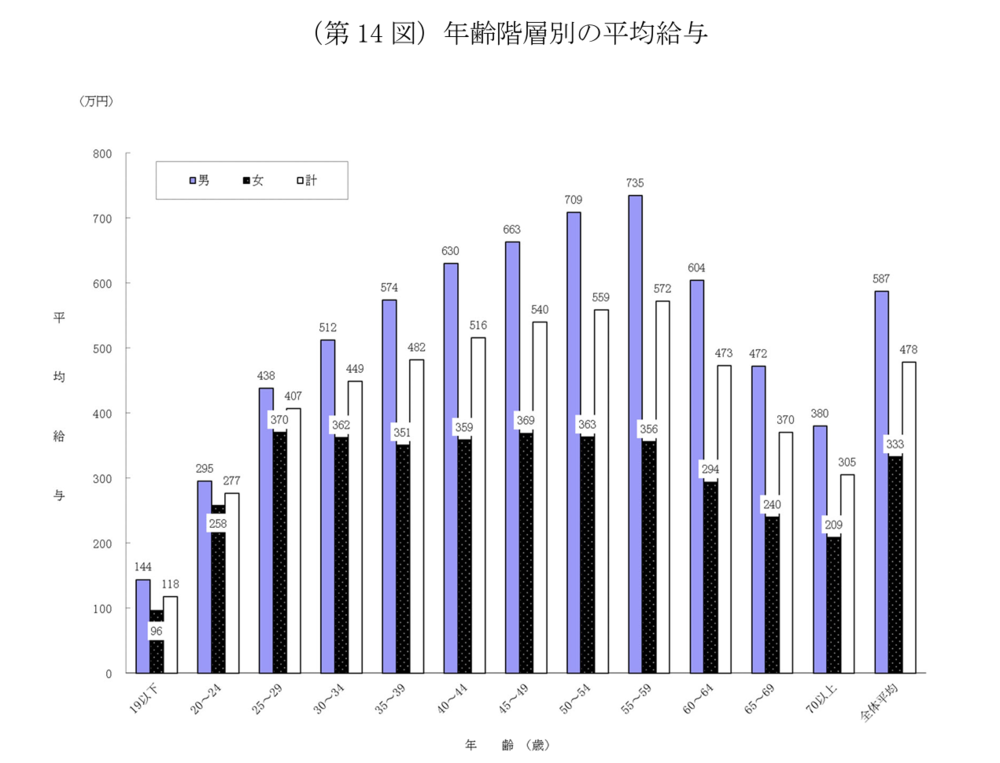
出典:国税庁「令和6年分 民間給与実態統計調査 P.21(第14図)年齢階層別の平均給与 」
| 年齢階層 | 女性の平均年収 | 同世代の男性の平均年収 | |
| 20代 | 20~24歳 | 258万円 | 295万円 |
| 25~29歳 | 370万円 | 438万円 | |
| 30代 | 30~34歳 | 362万円 | 512万円 |
| 35~39歳 | 351万円 | 574万円 | |
| 40代 | 40~44歳 | 359万円 | 630万円 |
| 45~49歳 | 369万円 | 663万円 | |
| 50代 | 50~54歳 | 363万円 | 709万円 |
| 55~59歳 | 356万円 | 735万円 |
グラフを見ると、女性の平均年収は20代前半の258万円から20代後半で370万円へと大きく伸びるものの、その後は50代後半まで350万~360万円台でほぼ横ばいに推移していることがわかります。男性ほど、年齢による年収差は大きくありません。
全体平均が300万円台で停滞するなかで、年収500万円を達成・維持している女性はまだまだ少ない傾向にあるといえます。
統計データで見る、年収500万円の女性の職業は?
厚生労働省の「令和6年賃金構造基本統計調査」によると、女性で平均年収が500万円台(約500~599万円)となる職種の例は下記のとおりです。
| 職種 | データをもとにした年収 |
| 専門資格・技術職 |
|
| 事務・企画・専門サービス職 |
|
※表中の年収は「(所定内給与額×12ヵ月)+年間賞与その他特別給与額」で算出
参考:政府統計「令和6年賃金構造基本統計調査(職種(小分類)、性別きまって支給する現金給与額、所定内給与額及び年間賞与その他特別給与額(産業計)、企業規模10人以上、女性)」
医療関係や技能を要する「専門資格・技術職」が目立つ印象ですが、「事務・企画・専門サービス職」のように企業内で事務や企画の実務を担う職種であっても、500万円台の年収水準に到達できることがわかります。
年収500万円の女性が実際に使えるお金はいくらになるのでしょうか。具体的な数字で、手取りや生活レベルをシミュレーションしてみましょう。
手取り年収金額は約390万円|ボーナス依存に注意
年収500万円の手取りをシミュレーションするにあたって、まず額面の給与から差し引かれるお金の目安を下記のとおり計算しました。
- 【年収500万円の場合に差し引かれるお金の内訳(概算)】
- ● 社会保険料:約74.0万円
- ● 所得税:約11.9万円
- ● 住民税:約24.2万円
年収500万円の手取り総額の目安は、ボーナスなしの場合約390万円。月額に換算すると約32.5万円です。ボーナスがある場合、仮に月給4ヵ月分(月給2ヵ月分×年2回)支給とすると月々の手取りは約24.4万円と考えられます。(※これらはあくまで一例であり、扶養家族の有無や各種控除の適用状況によって手取り額は異なります)
近年、実質賃金が伸び悩む一方で、社会保険料の負担は年々増加傾向にあります。年収500万円という世間的にみて高水準な収入であっても、将来に備えてコツコツ資産形成をしておく必要があるでしょう。
一人暮らし女性の生活費モデルケース
手取りをどのように配分すべきか、年収500万円の一人暮らし女性のモデルケースから見ていきます。
- 【シミュレーションの前提】
- ● 年収:500万円
- ● 手取り年収の目安:前述の情報から、約390万円(月額約32.5万円)とする
- ● 居住地:都内
- ● ライフスタイル:ある程度自炊をしつつ、外食や趣味も楽しむ社会人女性
| 費目 | 金額(目安) | 詳細 |
| 家賃 | 約10.0万円 |
|
| 食料 | 約4.1万円 |
|
| 水道光熱 | 約1.2万円 |
|
| 家具・家事用品 | 約0.7万円 |
|
| 被服および履物 | 約0.5万円 |
|
| 保健医療 | 約0.9万円 |
|
| 交通・通信 | 約1.8万円 |
|
| 教養娯楽 | 約1.7万円 |
|
| その他の消費支出 | 約3.3万円 |
|
| 支出の合計 | 約24.2万円 |
|
参考:政府統計「家計調査 家計収支編 第2表 男女,年齢階級別1世帯当たり1か月間の収入と支出」、suumo「東京都の家賃相場・賃料相場情報を探す」(2026年4月時点)
シミュレーション上は「ボーナスなし(月々の手取り約32.5万円)」を前提とすれば、毎月約8万円の黒字です。ここで、「ボーナスあり(年間4ヵ月想定)」を受け取る会社員の例を見てみましょう。
これまでのシミュレーションを前提とした場合、毎月の手取りは約24.4万円です。この場合、先ほどの支出(約24.2万円)のままでは「毎月の生活費だけでお給料が消費される」という状態に陥り、貯蓄がボーナス依存になるおそれがあります。
このように、「一見余裕がありそうに見えて、実は貯蓄がボーナス依存になりがち」というのが、多くの方に見られる実態のひとつかもしれません。(※これらは一般的な目安であり、実際の支出や手取り額は個人の状況により異なります)
年収600万円、700万円の女性のライフスタイルはこちらの記事で解説しています。
【関連記事】「年収600万円の女性はどれくらい?割合・職業・生活費シミュレーションを徹底解説」
【関連記事】「年収700万円の女性の割合は?手取りや生活レベル、資産形成術を徹底解説」
前述のようなボーナス依存の状態を避け、着実に資産を増やしていくには、意識せずとも無理なく貯蓄が継続できる“仕組み”をつくることが大切です。
ここからは、年収500万円の女性におすすめのお金が貯まる仕組み3選をご紹介します。
1.確実に貯めておきたいお金はUI銀行「女神のサイフ(普通預金)」でつくる
まずは、毎月の生活費をやりくりしながら、確実に貯めておきたいお金の置き場所を整えます。
確実に貯めておきたいお金は、利用特典がある女性専用口座「女神のサイフ(普通預金)」の活用がおすすめです。特典には下記のようなものがあります。
- ● 利払いは毎月
- ● ATM手数料月3回、他行振込手数料月5回まで無料
- ● 美容やヘルス、フェムテックなどの限定クーポンが利用できる
add-banner-megamidiary
2.余剰資金は「先取り貯蓄」でつくる
確実に貯めておきたいお金の準備が整ってきたら、次は将来の投資などに回せる余剰資金をつくることをおすすめします。「余ったら貯めよう」と考えるのではなく、先取り貯蓄の仕組みをつくるのがポイントです。
例えば、お給料が入ったら毎月決まった額を先取り貯蓄や投資用の口座に振り込みます。
その際、先ほどご紹介した「女神のサイフ(普通預金)」の活用がおすすめです。口座残高に関係なく他行振込手数料が月5回まで無料になるため、コストを気にせずスムーズな資金移動が可能です。
add-banner-megami
3.老後資金は「iDeCo・NISA」でつくる
先取り貯蓄によって余剰資金が継続的に生まれるようになったら、その資金を将来の「老後資金」づくりに活用しましょう。
例えばiDeCoやNISAなら、税負担を抑えながら資産運用が可能です。
| iDeCo(個人型確定拠出年金) |
|
| NISA(少額投資非課税制度) |
|
なお、きらぼしライフデザイン証券(UI銀行仲介ネット取扱店)では、NISA口座を開設いただいたお客さま全員に現金1,000円をプレゼントするキャンペーンを実施しています。このキャンペーンを機に、ぜひNISAの活用をご検討ください。
add-banner-nisa
年収500万円は、統計的に見て女性の上位20%以内に入る高収入層です。しかし、近年増加傾向にある税金や社会保険料負担を考慮すると、収支のバランスをしっかり見極めて計画的に将来に備えた貯蓄や資産運用が必要な層でもあります。
だからこそ、年収500万円になったら貯蓄や資産形成の方針を見直すのがおすすめです。NISAや投資信託を活用して中長期的な視点で資産を運用したり、金利優遇などの特典がある普通預金口座で貯蓄をしたりすることで、効率的な資金形成が期待できます。
UI銀行では、働く女性の資産形成をサポートするサービスやお得なキャンペーンをご提供しています。ぜひこの機会に、NISA口座の開設や定期預金の活用をご検討ください。

\スマートフォンで簡単に口座開設ができる!/
UI銀行の「女神のサイフ(普通預金)」詳細はこちら
・本記事は2026年7月6日の各種情報に基づいて作成しておりますが、将来の相場や市場環境、制度の改正等を保証するものではありません。
企業プロフィール
株式会社UI銀行
UI銀行は、連携パートナーやきらぼし銀行を始めとしたきらぼしグループ各社と協働し、対面・非対面それぞれの良さを活かした多様なサービスを通じ、お客さまのお金だけでなく、健康や知識、人とのつながりといった見えない資産=「わたし資産」を増やすお手伝いをしていきます。
このページをシェアする


現在のあなたはどんなタイプ?9つのわたし資産の重要度をAIで判定!
あなた自身の多様な資産を知り、わたし資産をふやそう!
わたし資産スコアをためるとガチャ抽選で、プレゼントがもらえる企画を実施中!!